はじまり👇
床が濡れている。天井に染みがある。下の階から連絡が来た。そんなときに「これ、火災保険は使えるのかな」と検索したくなる気持ち、よく分かります。
保険会社へ連絡した方がいい。管理会社にも言った方がいい。修理業者にも見てもらった方がいい。頭では分かっていても、費用を聞くのが怖くて手が止まることがありますよね。
「全額自己負担になったらどうしよう」「保険を使えると言われて契約して、あとで対象外だったら困る」。その不安があると、確認すること自体が重くなります。その考えになるのも自然です。
ここで一緒に整理したいのは、漏水だから火災保険が使えるかではありません。大事なのは、原因が給排水設備の事故なのか、経年劣化なのか、自然災害なのか。そして契約に水濡れ補償や風災などが含まれているかです。
この記事では、今の状態を言葉にしながら、ケース別に保険適用の考え方を整理します。保険会社へ出す資料、申請時の注意点、悪質な保険申請サポートとの違い、修理相談へ進む境界まで一緒に見ていきましょう。
まず、今の漏水状況を一緒に言葉にしてみましょう
「保険が使えるかだけ早く知りたい」。そう思うのは当然です。でも、そこだけ急ぐと、原因や発生日が曖昧なまま話が進んでしまいます。
まずは一つずつ整理しましょう。今、一番気になっているのは費用でしょうか。それとも、下の階への影響や安全面でしょうか。そこが分かると、次に確認する順番も変わってきます。
最初に見るのは、いつ、どこで、どのくらい濡れたかです。たとえば「昨夜から洗面台下が湿っている」「台風の翌日から天井に染みが出た」「上階から水が落ちてきた」では、考える補償が変わります。
次に、設備や建物の情報を集めます。給水管、排水管、給湯管、トイレ配管、洗濯機ホース、屋根、外壁、雨樋、ベランダなど、どこが関係しそうかを見ます。築年数や過去の修理履歴も、経年劣化との見分けに関わります。
保険証券や契約者ページでは、「水濡れ」「水ぬれ」「給排水設備事故」「風災」「雹災」「雪災」「水災」などの言葉を探してください。全部を一度に理解しなくて大丈夫です。まずは、書かれている補償名をメモするだけで十分です。
【重要】あなたの漏水はどのケースに近いか整理しましょう
「少し濡れているだけかも。でも、見えないところで広がっていたら怖い」。そう迷うのは自然です。ここでは、保険の話へ進む前に、今の漏水を四つのケースに分けてみます。
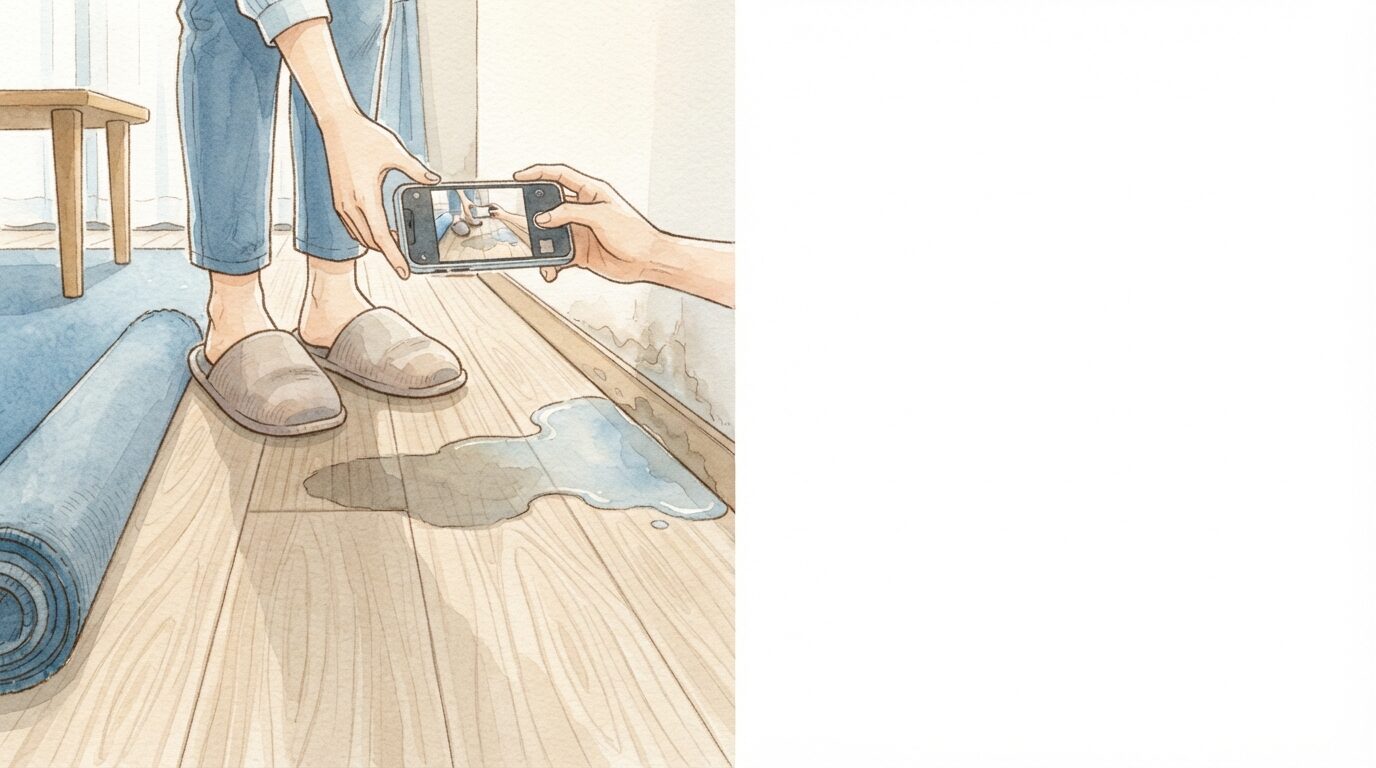
まずは、軽く一時的なケースです。洗濯機ホースが少し外れて床が濡れた、蛇口まわりの水が一度だけ垂れた、すぐ拭き取れて広がっていない。こういう場合は、まず止水と写真記録をして、設備の接続状態を確認します。
あなたの場合はどうでしょうか。水が止まっていて、濡れた範囲が床の表面だけなら、すぐ大工事と決めなくてもよいかもしれません。ただし、保険を考えるなら、修理前の写真は残しておいた方が整理しやすくなります。
次は、繰り返すケースです。洗面台下が何度も湿る、トイレの床に透明な水が出る、雨が降るたび同じ場所に染みが出る。この場合は、単なる一時的な水こぼしではなく、設備や建物側の原因を見た方がよいです。
ここで引っ掛かるのが、経年劣化との違いです。材料では、長年の使用でパッキンが硬化し、じわじわ漏れるケースは保険対象外になりやすいとされています。パッキンの寿命は一般的に10〜15年とされるため、使用年数も判断材料になります。
一方で、給湯管が水圧異常で突然破損した、排水管が急に外れた、凍結で給水管が破裂した、といった突発性がある場合は見方が変わります。古い設備でも、壊れ方が突然か、長く進んだ劣化かで確認すべき資料が変わります。
次は、範囲が拡大しているケースです。床だけでなく壁紙まで濡れている、天井染みが広がる、下の階へ水が回っている。ここでは、自分の部屋だけを見て判断しない方がよいです。
実際、マンション漏水では「自室は大丈夫そう」と思っていた数時間後、下の階から連絡が来ることがあります。床や壁の内側では、水が見えないまま進んでいることがあるんです。管理会社への一本が遅れるだけで、精神的な負担も大きくなります。
範囲が広がる場合は、費用だけでなく責任の所在も整理が必要です。自宅の給排水設備、上階からの漏水、共用部の配管、ベランダやバルコニーなど、どこが原因かで、保険会社、管理会社、上階住人、管理組合との関わり方が変わります。
最後は、別の異変があるケースです。天井材がたわむ、壁内から音がする、カビ臭い、漏電が心配、床が沈む感じがある。ここは無理に自分で触らない方がよい場面です。
その考えを否定する必要はありません。「できれば自分で済ませたい」と思うのは自然です。ただし、安全に関わる異変や原因不明の漏水は、商品比較やDIYより先に、止水、写真、管理会社や専門業者への相談を優先した方が整理しやすいです。
漏水の保険判断は、濡れた場所だけでは決まりません。発生の仕方、繰り返し、広がり、別の異変、設備の使用年数を並べると、自分のケースが見えやすくなります。軽い一時的な水濡れなら記録と確認から、繰り返しや拡大があるなら原因調査へ進むと考えやすいです。原因不明や安全面の不安があるときは、保険の前に被害を止める行動を優先しましょう。
火災保険の適用は「漏水そのもの」ではなく原因と契約で考えます
「漏水したから保険が使える」と思いたくなりますよね。その選択にも理由があります。修理費が高くなりそうなら、使える制度は使いたいですから。
ただ、火災保険は漏水という現象そのものを一律に補償するわけではありません。多くの場合、原因が補償対象に入るか、契約に該当する補償があるかを見ます。
給排水設備の事故なら、「水濡れ」「給排水設備事故」などの補償が関係します。給水管、給湯管、排水管、トイレ配管などから突発的に水が漏れ、建物や家財に損害が出た場合です。上階からの水漏れで自宅が濡れた場合も、別の考え方が必要になります。
雨漏りの場合は、自然災害との関係が大きくなります。台風、強風、雹、雪などで屋根や外壁、雨樋が損傷し、そこから雨水が入ったなら、風災・雹災・雪災などを確認します。逆に、瓦のズレ、雨樋のたわみ、外壁のひび割れ、シーリングの硬化が長く進んだ結果なら、経年劣化と見られやすくなります。
水濡れ補償と水災補償も分けて考えたいところです。水濡れは、室内の配管事故などによる被害を考える補償です。水災は、台風や豪雨による床上浸水、土砂流入など、外から水が入る災害の補償として扱われます。
原因がまだ分からないなら、無理に「保険が使える」「使えない」と決めなくて大丈夫です。追加で見るのは、発生日、発生前の天候、設備の破損状態、濡れた範囲、修理履歴、契約の補償名です。ここまで分かると、保険会社や業者へ聞く内容も具体的になります。
【重要】自分で判断するための順番を作りましょう
「保険会社に先に聞く? 修理業者が先? とりあえず拭く?」と考えがぐるぐるしますよね。急いで答えを出さなくても大丈夫です。まず一つだけ決めましょう。
最初は安全確認です。水が出続けているなら元栓や止水栓を閉める。電気まわりが濡れているなら、無理に触らない。天井や壁のたわみ、漏電の不安、下階への影響があるなら、自分で原因を探すより管理会社や専門業者への連絡を優先します。
あなたの場合はどうでしょうか。水が止まっていて、床表面だけの被害なら、写真を撮って接続部や濡れた範囲を確認します。水が止まらない、範囲が広がる、下の階へ影響があるなら、応急処置と連絡が先です。
次に、再発の有無を見ます。一度だけなら、水こぼしやホース外れの可能性もあります。何度も同じ場所が濡れるなら、パッキン、配管、排水、屋根、外壁など、原因箇所の調査が必要になります。
再発する場合は、経年劣化と突発事故の境目を意識しましょう。長くにじむ、サビやコケ、外壁塗装の剥離、雨樋の変形が続いているなら、保険対象外になりやすい材料です。反対に、台風後から急に始まった、凍結後に破裂した、接続部が突然外れたなら、発生日と原因の記録が大事になります。
三つ目は、範囲です。床の一部だけか、壁紙や天井までか、家財まで濡れたか、下階に及んだか。建物補償と家財補償は契約で分かれることがあります。家具、家電、衣類が濡れたなら、建物だけでなく家財の契約も確認します。
四つ目は、原因が明確かどうかです。「洗濯機ホースが外れていた」「上階の配管から漏れた」「台風後に屋根材が破損した」なら、相談時に説明しやすいです。原因が分からないまま修理だけ進めると、あとで保険会社へ説明しづらくなることがあります。
五つ目は、DIYで触ってよい範囲です。自分でできるのは、止水、濡れた物の移動、写真撮影、簡単な清掃、接続部の目視確認までと考えると安全です。床下、壁内、天井裏、共用部、電気まわりは、原因調査や専門相談の領域に入ります。
費用面も、ここで一緒に見ておきましょう。火災保険には免責金額、つまり自己負担額が設定されていることがあります。近年は自己負担額5万円以上の商品も多いとされ、損害額が免責以下なら保険金が出ない場合があります。
申請期限も見落としやすいです。保険金請求権には一般に3年の時効があるとされます。自然災害後の雨漏りでも、発生日や被害経緯が曖昧になるほど説明しにくくなります。早く連絡するのは、焦って契約するためではなく、記録を残すためです。
ここで専門業者を確認する段階になるのは、原因が分からない、漏水が続く、下階に影響がある、修理見積書や原因報告が必要、という条件があるときです。相談前には、発生日、濡れた場所、写真、止水の有無、保険証券の補償名をメモしておくと話が早くなります。
業者へ聞くなら、「原因調査の範囲」「写真や報告書の作成可否」「見積書に損害箇所と修理内容が分かるか」「追加料金が出る条件」「修理後の保証や再発時の対応」を確認しましょう。安さだけで決めるより、何にいくらかかるのかを先に見る方が後悔を減らせます。
漏水や水回り修理の相談先を比較したい段階なら、見積もり相談ができるサービスを候補にしてもよいと思います。たとえば、漏水、つまり、緊急対応、修理相談、見積比較の場面では、次のような窓口を確認できます。

ただし、ここで大切なのは「依頼すること」ではありません。あなたの状況を伝え、原因調査、見積範囲、料金、報告書、保証を確認し、自分の条件に合うか判断することです。保険金が出る前提で契約を急がせる相手なら、一度立ち止まってください。
保険申請を前提に「必ず保険金が出ます」と言われても、その場で契約しない方が安全です。保険金は、起きた損害を正しく補てんするためのものです。被害がないのに請求したり、損害を水増ししたりする行為は不正請求になります。まず原因、被害写真、見積内容、保険会社への確認をそろえてから判断しましょう。
ケースごとに、次の対応を選んでいきましょう
ここまで整理すると、「今すぐ何をするか」が少し見えますよね。どちらが正しいかではありません。あなたの状態に合う順番を選ぶことが大切です。
軽く一時的な漏水なら、まず止水、拭き取り、写真撮影、接続部の確認です。洗濯機ホース、洗面台下、トイレ給水管など、見える範囲で外れや緩みがないかを見ます。再発がなければ、保険会社へ相談するかは被害額と契約内容を見て決めます。
繰り返す漏水なら、簡単な部品交換だけで終わらせない方がよいです。パッキン劣化のような経年変化なら保険対象外になりやすく、突発的な配管事故なら水濡れ補償の確認へ進めます。原因がどちらに近いか、写真と業者の説明を残しましょう。
範囲が拡大しているなら、管理会社や保険会社への連絡を早めます。下階への影響があると、建物や家財だけでなく、賠償や管理規約の確認が必要になることがあります。マンションでは共用部か専有部かも判断に関わります。
自然災害後の雨漏りなら、発生日と天候をメモします。台風、強風、雹、大雪などのあとに屋根や外壁、雨樋の損傷があり、そこから雨水が入ったなら、風災などの補償を確認します。築年数が古いだけで諦めず、災害による損傷の痕跡があるかを見ます。
別の異変があるなら、自分で触る範囲を狭くしてください。電気まわり、天井裏、床下、壁内、共用配管は、無理に開けたり分解したりしない方がよいです。写真、止水、立ち入りを避ける判断、専門相談へ進むことが次の行動になります。
保険申請に進む場合は、被害写真、発生日、被害経緯、原因箇所、修理見積書、必要に応じた調査報告書をそろえます。申請から支払いまでは、資料や調査状況によって時間がかかることがあります。修理を急ぐ場合も、保険会社へ早めに連絡して手順を確認しましょう。
まだ不安が残るときは、確認先と質問を決めておきましょう
「ここまで見ても、やっぱり自分では決めきれない」。その感覚も大事にしていいと思います。迷いが残るのは、情報が足りない場所がまだあるからです。
まず、公式情報を確認しましょう。保険証券、契約者ページ、保険会社の事故受付、管理規約、保証書、修理履歴です。新築やリフォーム後なら、ハウスメーカーや施工業者の雨漏り保証、住宅瑕疵保証が関係することもあります。
次に、写真を整理します。濡れた床、壁、天井、家財を、全体と接写の両方で撮ります。可能なら日付、発見時刻、天候、どの作業をした後かもメモしてください。説明が苦手でも、写真があると状況を伝えやすくなります。
家族や管理会社へ話すときは、一文にすると整理できます。「自分はこのケース。台風後に天井染みが出て、屋根の損傷が不明だから、まず写真を残して保険会社と業者に原因確認をする」。ここまで言えれば、かなり進んでいます。
問い合わせでは、質問を具体的にしましょう。「水濡れ補償は付いていますか」「給排水設備事故は対象ですか」「風災や雹災は含まれますか」「免責金額はいくらですか」「修理前に必要な写真や見積書は何ですか」。この形なら、相手の回答も確認しやすくなります。
まとめ:漏水の保険判断は、原因と契約を並べると見えてきます
ここまで一緒に整理してきた内容を、最後にもう一度確認しましょう。漏水修理で火災保険が使えるか迷うとき、いちばん大事なのは「漏水したから対象か」と考えないことです。あなたのケースでは、何が原因で、どの補償に関係し、どこまで被害が出ているかを並べて考える方が、納得して判断しやすくなります。
もし費用を一番心配しているなら、まず免責金額と補償名を見てください。水濡れ、給排水設備事故、風災、雹災、雪災、水災、家財補償の有無で、確認すべき内容が変わります。自己負担額がある契約では、損害額との関係も大切です。
逆に、被害の広がりを重視するなら、保険の前に止水、写真、管理会社や専門業者への連絡を優先しましょう。自室だけで済んでいるように見えても、下階や壁内へ進んでいる場合があります。特にマンションでは、原因箇所と責任の所在を早めに整理するほど、後の説明が楽になります。
自然災害後の雨漏りなら、台風や強風、雹、大雪のあとに屋根や外壁、雨樋の損傷があるかを見ます。長年のひび割れ、たわみ、コケ、シーリングの硬化などが中心なら、経年劣化と判断されやすいです。どちらか分からないときは、発生日、天候、写真、修理履歴をそろえて、保険会社へ確認するのが現実的です。
給排水設備の漏水なら、突発的な破損か、じわじわ進んだ劣化かを分けて考えます。水が止まっていて被害が軽いなら、記録と目視確認から始められます。繰り返す、広がる、原因が分からない、下階に影響があるなら、DIYや商品比較よりも原因調査へ進む方が安心です。
最後に決めるときは、こう一文にしてみてください。「自分はこのケース。この原因が疑われ、この補償を確認したいから、まず写真を残して、保険会社と必要な相談先へ連絡する」。ここまで整理できれば、もう迷いはかなり少なくなると思います。
自分なら、保険金が出るかどうかを先に決めつけず、原因と契約を並べてから動きます。その方が、悪質な申請サポートにも流されにくくなりますし、必要な修理も選びやすくなります。納得して決められることが、一番大切ですよ。